لم تعد المدفوعات الإلكترونية مجرد وسيلة سهلة لشراء المنتجات والخدمات، بل أصبحت جزءًا أساسيًا من الحياة اليومية.
ومع تزايد الاعتماد على البطاقات البنكية والمحافظ الرقمية والتسوق عبر الإنترنت، تتزايد التساؤلات بشأن البيانات التي يتم جمعها مع كل عملية دفع، والجهات التي تستطيع الوصول إليها، والمدة التي تحتفظ خلالها بهذه المعلومات.
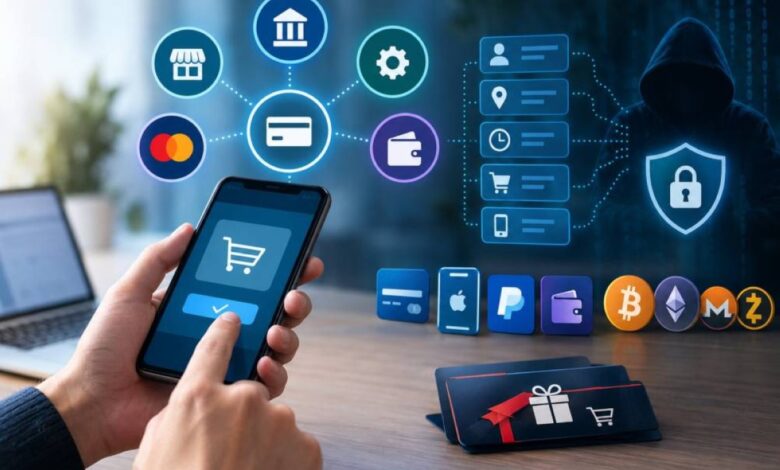
وتكشف تقارير متخصصة في الخصوصية الرقمية أن عملية شراء واحدة قد تترك سجلات لدى أكثر من جهة، بداية من المتجر الإلكتروني، مرورًا بمعالج الدفع وشبكة البطاقات، وصولًا إلى البنك أو مزود المحفظة الرقمية.
وقد تتضمن هذه السجلات قيمة المشتريات واسم التاجر ووقت المعاملة، إلى جانب معلومات مرتبطة بالحساب أو الجهاز المستخدم.
المدفوعات الإلكترونية تجمع بيانات من مصادر متعددة
تعتمد عمليات الدفع بالبطاقات البنكية على منظومة تضم عدة أطراف، لكل منها دور محدد في إتمام المعاملة.
وتشمل هذه الأطراف التاجر ومعالج الدفع والبنك المستحوذ وشبكة البطاقات والبنك الذي أصدر البطاقة.
ونتيجة لذلك، قد تحتفظ كل جهة بجزء من بيانات المعاملة وفقًا لطبيعة عملها وسياسات الخصوصية المعتمدة لديها.
ولا يعني استخدام وسيلة دفع إلكترونية واحدة أن جميع المعلومات تظل لدى جهة واحدة فقط.
كما يمكن لبعض المؤسسات استخدام البيانات المجمعة أو البيانات التي أزيلت منها معرّفات الهوية المباشرة في التحليلات التجارية وإدارة المخاطر والإعلانات.. وذلك وفقًا للقوانين المعمول بها وسياسات الشركات.
وتكمن المشكلة في أن إزالة الاسم أو بعض البيانات الشخصية لا تضمن دائمًا استحالة التعرف على صاحب المعاملة.. خصوصًا عند دمج المعلومات مع مصادر بيانات أخرى.
دراسة تكشف خطورة بيانات المشتريات
توضح دراسة أجراها باحثون من معهد ماساتشوستس للتكنولوجيا عام 2015 حجم المخاطر المحتملة المرتبطة بسجلات الشراء.
ووفقًا للدراسة المشار إليها في التقرير، كان من الممكن تحديد هوية 90% من الأشخاص ضمن مجموعة بيانات تضم معاملات بطاقات ائتمان لنحو 1.1 مليون مستخدم خلال ثلاثة أشهر.. اعتمادًا على معرفة توقيت وأماكن أربع عمليات شراء فقط.
وتسلط هذه النتيجة الضوء على أهمية بيانات المعاملات، حتى عندما لا تتضمن معلومات تعريفية واضحة في صورتها الأولية.
فأنماط الإنفاق وتكرار زيارة المتاجر وتوقيت المشتريات قد تساعد في تكوين صورة عن عادات المستخدم واهتماماته.
وعند ربط هذه البيانات بمعلومات أخرى، يمكن أن تزداد احتمالات تحديد هويته.
هل تحمي المحافظ الرقمية بيانات البطاقات البنكية؟
تختلف مستويات الحماية بين المحافظ الرقمية، بحسب التقنية المستخدمة وطبيعة البيانات التي تجمعها كل خدمة.
فعلى سبيل المثال، تستخدم خدمة Apple Pay رموزًا بديلة لبيانات البطاقة الفعلية عند تنفيذ المدفوعات المتوافقة مع هذه التقنية.
وبدلًا من مشاركة رقم البطاقة الأصلي مع التاجر، يُستخدم رقم حساب خاص بالجهاز ورمز أمني للمعاملة.
ويساعد هذا الأسلوب في تقليل تعرض بيانات البطاقة الأصلية للكشف أثناء الدفع.. لكنه لا يعني اختفاء جميع المعلومات المرتبطة بالشراء أو منع كل أشكال تتبع المعاملات.
أما خدمات مثل PayPal، فتتعامل مع بيانات الحسابات والمعاملات ومعلومات الاتصال والأجهزة.. وقد تشمل المعلومات المسجلة تفاصيل المشتريات والموقع.. بحسب الخدمة المستخدمة والظروف ذات الصلة.
ويشير التقرير إلى أن بيان الخصوصية الخاص بـPayPal في المملكة المتحدة يسمح بالاحتفاظ بالمعلومات الشخصية المرتبطة بعلاقة الشركة بالعميل لمدة تصل إلى عشر سنوات بعد انتهائها.. مع مراعاة القوانين السارية.
وبالتالي، فإن إغلاق حساب الدفع لا يعني بالضرورة حذف جميع السجلات المرتبطة به فورًا.
العملات المشفرة لا توفر إخفاء الهوية بالكامل
قد يعتقد بعض المستخدمين أن الدفع باستخدام العملات المشفرة يضمن عدم إمكانية التعرف على هويتهم.. لكن الأمر أكثر تعقيدًا من ذلك.
ففي شبكات مثل Bitcoin وEthereum، لا يشترط ظهور الاسم الحقيقي للمستخدم مباشرة على سلسلة الكتل.
ومع ذلك، تظل تفاصيل كثيرة متاحة للعامة، مثل عناوين المحافظ وقيم المعاملات وتوقيتها.
ويمكن أن تساعد هذه المعلومات، عند ربطها ببيانات منصات التداول أو حسابات التجار أو أدوات تحليل سلاسل الكتل.. في الوصول إلى هوية بعض المستخدمين.
في المقابل، تستخدم عملات مثل Monero وZcash تقنيات تهدف إلى تعزيز الخصوصية وإخفاء بعض تفاصيل المعاملات.
لكن مستوى الحماية يختلف بحسب العملة ونوع المعاملة، ولا يمتد بالضرورة إلى المعلومات الشخصية التي يقدمها المستخدم لمنصات التداول أو مزودي الخدمات.
لذلك، لا ينبغي اعتبار استخدام العملات المشفرة ضمانًا مطلقًا لإخفاء الهوية أو حماية جميع البيانات الشخصية.
بطاقات الهدايا تقلل مشاركة بيانات الدفع
تُعد بطاقات الهدايا والقسائم الرقمية إحدى الوسائل التي قد تساعد في تقليل مشاركة بيانات وسيلة الدفع الأصلية مع المتجر النهائي.
ويشير التقرير إلى خدمات مثل CoinsBee، التي تتيح شراء قسائم لدى متاجر مشاركة باستخدام العملات المشفرة.
وفي هذه الحالة، لا يحتاج المتجر النهائي بالضرورة إلى معالجة بيانات المحفظة المستخدمة في شراء القسيمة.
ومع ذلك، لا تعني هذه الطريقة اختفاء السجلات الرقمية تمامًا. فقد يحتفظ مزود القسيمة وشركاؤه ببيانات الطلب والدفع.. كما قد تظل المعاملة الأصلية ظاهرة على سلسلة الكتل العامة.
كذلك، يمكن للمتاجر جمع معلومات إضافية عند تسجيل الدخول إلى الحسابات الإلكترونية أو إدخال بيانات التوصيل أو استخدام ملفات تعريف الارتباط وبرامج الولاء.
ووفقًا للتقرير، تسمح CoinsBee بإجراء مشتريات دون التحقق من الهوية ضمن حدود تصل إلى 1000 يورو لكل طلب و10 آلاف يورو إجمالًا.. مع خضوع بعض المنتجات لمتطلبات تحقق إضافية. وتظل هذه الحدود مرتبطة بسياسات الخدمة والمنتجات المعنية.
كيف تحمي خصوصيتك عند الشراء عبر الإنترنت؟
تبدأ حماية الخصوصية الرقمية بفهم البيانات التي تجمعها خدمات الدفع والمتاجر الإلكترونية، وليس بمجرد اختيار وسيلة دفع معينة.
ويمكن للمستخدمين اتخاذ مجموعة من الخطوات لتقليل مخاطر كشف معلوماتهم الشخصية.. من بينها مراجعة سياسات الخصوصية قبل استخدام الخدمات الجديدة.. والتحقق من صلاحيات التطبيقات، وتقليل مشاركة البيانات غير الضرورية.
ومن المهم أيضًا مراجعة إعدادات الإعلانات والتتبع، والحد من ربط الحسابات الإلكترونية بخدمات غير ضرورية.. وتجنب حفظ بيانات الدفع على المواقع غير الموثوقة.
كما ينبغي الانتباه إلى أن برامج الولاء وحسابات التسوق قد تجمع معلومات تتجاوز تفاصيل الدفع نفسها.. مثل سجل المشتريات وتفضيلات المنتجات وأنماط الاستخدام.
ولا بد من استخدام كلمات مرور قوية ومختلفة للحسابات المهمة، وتفعيل المصادقة متعددة العوامل متى كانت متاحة.. ومتابعة إشعارات المعاملات البنكية لاكتشاف أي نشاط غير معتاد.
الوعي بالبيانات هو الخطوة الأولى لحماية المستخدم
توضح مخاطر المدفوعات الإلكترونية أن كل عملية شراء قد تنتج عنها مجموعة من السجلات الرقمية التي تختلف طبيعتها باختلاف وسيلة الدفع والجهات المشاركة في المعاملة.
كما أن البطاقات البنكية والمحافظ الرقمية والعملات المشفرة والقسائم المدفوعة مسبقًا توفر مستويات متفاوتة من الخصوصية.. دون أن تضمن أي وسيلة بالضرورة إخفاء الهوية بصورة كاملة في جميع الظروف.
لذلك، يتمثل الحل في معرفة الجهات التي تجمع البيانات، وفهم أسباب جمعها، والاطلاع على مدة الاحتفاظ بها، إلى جانب اختيار وسائل الدفع المناسبة لطبيعة المعاملة.
ومع استمرار توسع التجارة الإلكترونية، يصبح التعامل الواعي مع البيانات الشخصية ضرورة أساسية.. ليس فقط لتقليل مخاطر التتبع، بل أيضًا للحد من آثار تسريب المعلومات أو إساءة استخدامها.
وفي النهاية، فإن حماية الخصوصية عند الشراء عبر الإنترنت لا تعتمد على وسيلة الدفع وحدها.. بل على مجموعة من الممارسات التي تساعد المستخدم على التحكم في بياناته وتقليل المعلومات التي يشاركها دون حاجة.