خلال معرض PAFIX المصاحب لـCairo ICT 2026.. الشمول المالي 2.0 يقود التحول من إتاحة الخدمات إلى تحقيق الرفاهيه الماليه

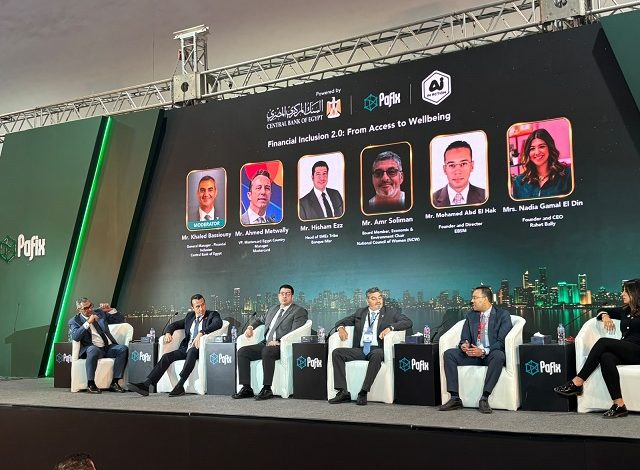
ناقش خبراء القطاع المصرفي والتكنولوجيا المالية مستقبل الشمول المالي في مصر، ودور البنوك والذكاء الاصطناعي في تطوير الخدمات المالية. جاء ذلك خلال جلسة «الشمول المالي 2.0: من إتاحة الخدمات إلى تحقيق الرفاهية المالية»، ضمن فعاليات اليوم الثاني لمعرض المدفوعات الرقمية والشمول المالي «PAFIX»، المصاحب للدورة الثلاثين من معرض ومؤتمر Cairo ICT 2026.
وأكد المشاركون أن المرحلة المقبلة تتطلب تجاوز مجرد فتح الحسابات وإتاحة المنتجات المصرفية. كما تحتاج إلى تشجيع العملاء على الاستخدام المستمر للخدمات، وتطوير حلول تناسب احتياجات الشباب والمرأة وأصحاب المشروعات الصغيرة وسكان المناطق الريفية.
وأدار الجلسة خالد بسيوني، المدير العام للشمول المالي بالبنك المركزي المصري. وشارك فيها ممثلون عن البنك المركزي والبنوك وشركات التكنولوجيا المالية والمجتمع المدني.
وشدد المتحدثون على أهمية تبسيط إجراءات فتح الحسابات والحصول على التمويل. كما أكدوا ضرورة تعزيز الثقافة والثقة المالية، وتوظيف الذكاء الاصطناعي لتخصيص الخدمات ومواجهة الاحتيال الإلكتروني.
الشمول المالي في مصر يرتفع إلى 79% خلال 2026
أكد خالد بسيوني أن البنك المركزي المصري يستهدف الانتقال بالشمول المالي من إتاحة الخدمات والمنتجات إلى تحقيق الرفاهية المالية. ويركز هذا التوجه على الوصول إلى الفئات الأكثر احتياجًا، خاصة في المناطق الريفية.
وأوضح أن نسبة الشمول المالي في مصر ارتفعت من 27% عام 2016 إلى 79% في يونيو 2026. ومع ذلك، تمثل الشريحة المتبقية تحديًا أكبر أمام المؤسسات المالية.
وأشار إلى أن هذه الشريحة تضم فئات صغيرة ومتباعدة جغرافيًا. ولذلك، تحتاج إلى تدخلات متنوعة تراعي ظروفها واحتياجاتها.
كما أكد أهمية الاستماع إلى تجارب المستفيدين الفعليين، وليس مقدمي الخدمات والمتخصصين فقط. ويساعد هذا النهج على فهم التحديات اليومية التي تواجه الشباب ورواد الأعمال والمرأة.
ولفت بسيوني إلى أن المشروعات الصغيرة والمتوسطة تمثل نحو 50% من الاقتصاد المصري، وفقًا لآخر التقارير الرسمية لوزارة التخطيط. ومن ثم، تبرز أهمية توظيف التكنولوجيا والذكاء الاصطناعي للوصول إلى هذه المشروعات.
وتطرق إلى التحديات الاجتماعية التي تواجه المرأة الريفية. وأوضح أن بعض السيدات يواجهن صعوبة في اتخاذ قرار فتح حساب مصرفي دون موافقة الزوج. كما تُسجل أرقام هواتف محمول كثيرة بأسماء الرجال بدلًا من النساء.
وأضاف أن امتلاك الهواتف الذكية واستخدام التطبيقات يمثلان تحديًا لبعض السيدات، خاصة غير المتعلمات. لذلك، دعا إلى تطوير حلول تناسب ظروفهن، مع تعزيز التعاون مع المجلس القومي للمرأة في مشروعات الادخار والإقراض.
بنك مصر يخفض زمن تمويل المشروعات الصغيرة إلى 5 أيام
من جانبه، استعرض هشام عز، رئيس قطاع المشروعات الصغيرة والمتوسطة ببنك مصر، جهود البنك لتطوير منتجات مالية تراعي احتياجات المرأة. وأشار إلى برنامج «ذات»، الذي يقدم مزايا تمويلية وتسهيلات تناسب مسؤوليات السيدات وظروفهن الاجتماعية والاقتصادية.
وأوضح أن البرنامج يراعي ظروف العميلات خلال فترات الحمل والولادة. ويمنح فترات سماح للمستفيدات من التمويلات، بما يساعدهن على مواصلة إدارة أنشطتهن ومشروعاتهن.
كما يقدم البرنامج التوعية المالية للسيدات عند فتح الحسابات أو الحصول على التمويلات. ويستفيد البنك أيضًا من مبادرة «رواد النيل» لنشر الثقافة المالية بين الفئات المستهدفة.
وفيما يتعلق بالخدمات الرقمية، أوضح عز أن تجربة منتج «إكسبريس» خلال السنوات الأربع الماضية أظهرت تصدر محافظات الدلتا من حيث الاستخدام. وجاءت محافظات الصعيد بعدها، ثم القاهرة.
وأكد أن هذه النتائج تعكس قدرة سكان القرى والمناطق البعيدة على استخدام الحلول الرقمية. كما شدد على ضرورة عدم التقليل من قدرتهم على استيعاب التكنولوجيا.
ويتيح «إكسبريس» لأصحاب المشروعات الصغيرة والمتوسطة الحصول على التمويل عبر رحلة رقمية متكاملة. وتبدأ الرحلة برفع مستندات مثل البطاقة الضريبية والسجل التجاري، ثم مراجعتها والتحقق منها، وصولًا إلى صرف التمويل.
ويوفر البنك الدعم للعملاء الذين يواجهون صعوبات في التسجيل أو رفع المستندات. كما يخصص مدير علاقات لمساعدتهم على استكمال الإجراءات إلكترونيًا.
وكشف عز أن البنك خفض فترة الحصول على التمويل من نحو 40 يومًا إلى 5 أيام حاليًا. ويعتمد في ذلك على تقنيات التعلم الآلي (Machine Learning) ونماذج التقييم الائتماني (Scoring Models).
وتحلل هذه التقنيات الملفات الائتمانية للعملاء، وتقارنها بنماذج مشابهة لتقدير احتمالات التعثر. ويساعد ذلك البنك على تسريع قرارات الموافقة أو الرفض منذ المراحل الأولى للطلب.
ماستركارد تستهدف ربط 500 مليون شركة ومستهلك بحلول 2030
أكد أحمد متولي، نائب الرئيس ومدير ماستركارد في مصر، أن الذكاء الاصطناعي يعزز أمان المدفوعات الرقمية. كما يساعد المؤسسات على تخصيص الخدمات المصرفية وفق احتياجات كل عميل.
وأوضح أن نجاح الشمول المالي لا يرتبط بمجرد إتاحة الخدمة أو استخدامها للمرة الأولى. بل يعتمد على قدرة المؤسسات على تشجيع العملاء على الاستمرار، وتقديم تجربة سهلة وآمنة.
وأشار متولي إلى محورين رئيسيين لتوظيف الذكاء الاصطناعي في الخدمات المالية. يتمثل الأول في تعزيز الثقة بالمدفوعات الرقمية، من خلال التنبؤ بالتهديدات ورصد المعاملات المشبوهة ومحاولات الاحتيال.
أما المحور الثاني، فيركز على تحسين تجربة المستهلك. ويشمل تطوير واجهات التطبيقات لتناسب عمر المستخدم وموقعه الجغرافي واحتياجاته ومستوى ثقافته المالية.
وأضاف أن أدوات إدارة الأموال الشخصية تساعد العملاء على متابعة معاملاتهم وتصنيف نفقاتهم. كما تمكنهم من إعداد الميزانيات والتخطيط لمصروفات المشتريات والمواصلات والاحتياجات اليومية.
وأشار إلى أن بعض البنوك، ومنها بنك مصر، تطور خدمات إدارة الأموال الشخصية (Personal Finance Management). وتساعد هذه الخدمات العملاء على فهم أنماط إنفاقهم واتخاذ قرارات مالية أكثر وعيًا.
وكشف متولي أن ماستركارد تستهدف عالميًا ربط 500 مليون شركة ومستهلك بالخدمات المالية الرقمية بحلول عام 2030.
كما استعرض حلولًا توعوية تعتمد على الذكاء الاصطناعي. ومن بينها مساعد رقمي يتحدث باللهجة المصرية العامية، ويستطيع تغيير لهجته وفق المنطقة الجغرافية للمستخدم.
ويمكن استخدام هذا المساعد في محاكاة مواقف الاحتيال الإلكتروني. فعلى سبيل المثال، يحاكي مكالمة تخبر المستخدم بفوزه بجائزة وتطلب منه الإفصاح عن بياناته، ثم يوضح مخاطر هذا السلوك.
وأكد متولي أن هذه الحلول ترفع وعي العملاء بمخاطر الاحتيال. كما تعزز قدرتهم على اكتشاف محاولات الخداع والثقة في الخدمات المالية الرقمية.
تعقيدات فتح الحسابات تفقد البنوك 60% إلى 70% من الشباب
من جانبه، أكد محمد عبد الحق، المؤسس والمدير التنفيذي لشركة EBSM، أن ضعف الوعي المالي وتعقيدات الخدمات المصرفية يعرقلان انتشار الشمول المالي بين الشباب. وأضاف أن مخاوف الاحتيال الإلكتروني تزيد هذه التحديات، خاصة في المحافظات.
وأوضح أن شركته تساعد البنوك على الوصول إلى الشباب والتواصل معهم بلغتهم. وتعمل على تحقيق ذلك من خلال الوجود داخل الجامعات في القاهرة والمحافظات، ونقل احتياجات الطلاب إلى المؤسسات المصرفية.
وأشار إلى أن تجربته بدأت عام 2013 بمشروع يربط الشباب بالبنوك خلال الدراسة الجامعية. ثم تطورت التجربة إلى تأسيس شركة متخصصة في دعم التواصل بين المؤسسات المصرفية والشباب.
ولفت عبد الحق إلى أن اعتماد بعض الشباب على المصروف الشخصي بدلًا من الراتب أو المدخرات المنتظمة يحد من قدرتهم على الادخار. كما تفتقر شريحة منهم إلى مهارات إعداد الميزانية وتوزيع النفقات اليومية.
وأوضح أن اشتراط زيارة فرع البنك لاستكمال إجراءات فتح الحساب يمثل عائقًا إضافيًا. وقد يؤدي هذا الشرط إلى فقدان البنوك نحو 60% إلى 70% من الشباب المستهدفين، رغم اهتمامهم بفتح الحسابات.
وشدد على أهمية تبسيط الإجراءات وتطوير منتجات مصرفية تناسب الشباب. كما دعا إلى تكثيف التوعية بمخاطر الاحتيال الإلكتروني، وتعزيز الثقة في الخدمات الرسمية.
«تحويشة» تصل إلى 400 ألف سيدة في 24 محافظة
وأكد عمرو سليمان، عضو المجلس القومي للمرأة ورئيس لجنة الاقتصاد والبيئة، أن التكنولوجيا يمكن أن تحدث نقلة في حياة السيدات بالريف. واستشهد بمشروع «تحويشة» للادخار والإقراض الرقمي باعتباره نموذجًا للتمكين الاقتصادي للمرأة.
وأوضح أن المشروع يستند إلى نموذج مجموعات الادخار والإقراض، الذي تطبقه الأمم المتحدة في عدد من الدول الأفريقية منذ نحو 45 عامًا. وتجمع هذه المجموعات النساء بصورة دورية للادخار في صندوق مشترك، مع إتاحة الاقتراض وفق قواعد يتفقن عليها.
وأضاف أن المجلس القومي للمرأة طور النموذج من خلال دمج التكنولوجيا الرقمية في عمل المجموعات. وساعد ذلك على توسيع نطاق المشروع والوصول إلى سيدات أكثر في القرى.
وأشار سليمان إلى أن المشروع واجه في البداية مخاوف بشأن قدرة السيدات على استخدام الأدوات الرقمية. لكن التجربة أثبتت قدرتهن على التعامل مع التكنولوجيا، بل والمشاركة في تطويرها.
وضرب مثالًا بمشكلة تقنية واجهت المشروع عند تصوير بطاقات الهوية ورفعها على النظام. وظلت نسبة نجاح العملية بين 45% و50% لمدة عام، حتى اقترحت إحدى الميسرات وضع ورقة بيضاء خلف البطاقة أثناء التصوير. ورفع هذا الحل نسبة النجاح إلى نحو 95%.
وكشف سليمان أن «تحويشة» وصل إلى نحو 400 ألف سيدة في 24 محافظة. كما بدأت نحو 50 ألف سيدة الادخار فعليًا باستخدام كروت «ميزة» والأدوات التكنولوجية المرتبطة بالمشروع.
وأضاف أن حجم الأموال المتداولة في مجموعات الادخار والإقراض يتراوح حاليًا بين 50 و60 مليون جنيه. وبدأ المشروع أيضًا إتاحة فرص للاستثمار الجزئي، بهدف توسيع استفادة السيدات من الخدمات المالية.
«راحة بالي» تتعاون مع 13 بنكًا لتمكين السيدات ماليًا
من جهتها، أكدت نادية جمال الدين، المؤسسة والرئيسة التنفيذية لمؤسسة «راحة بالي»، أهمية التكنولوجيا في تمكين المرأة وتحسين مستوى معيشتها. وأشارت إلى ظهور قطاع «التكنولوجيا الموجهة للمرأة» (FemTech)، الذي يوظف الحلول الرقمية لتلبية احتياجات النساء وتعزيز مشاركتهن الاقتصادية.
وأوضحت أن المؤسسة تعاونت مع 13 بنكًا خلال السنوات الماضية. كما وصلت برامجها إلى مئات الآلاف من السيدات، من خلال التثقيف المالي وتعليم الحرف واستخدام التكنولوجيا والذكاء الاصطناعي في إدارة المشروعات الصغيرة.
وأضافت أن هذه البرامج تساعد السيدات على فهم الخدمات المصرفية والاستعداد للحصول على التمويلات متناهية الصغر والقروض.
ولفتت جمال الدين إلى وجود فجوة بين المعرفة المالية والقدرة على اتخاذ القرار. فبعض السيدات اكتسبن المعلومات اللازمة، لكنهن ما زلن يفتقرن إلى الثقة في اتخاذ قرارات مالية مستقلة.
وأطلقت على هذا التحدي مفهوم «الثقة المالية» (Financial Confidence). ودعت إلى تطوير برامج التثقيف المالي لتشمل تدريبًا عمليًا يساعد السيدات على فهم المنتجات المصرفية وشروطها ومزاياها.
كما اقترحت الاستفادة من الذكاء الاصطناعي في بناء مستشارات ماليات رقميات. ويمكن لهذه الشخصيات التواصل مع السيدات بلهجاتهن المحلية، وتقديم نصائح تناسب احتياجاتهن وفق مفهوم التخصيص الفائق (Hyper-personalization).
وأكدت أهمية تقديم استشارات محايدة تضع مصلحة العميلة في المقام الأول. كما دعت إلى دمج أدوات مقارنة القروض والمنتجات المصرفية داخل التطبيقات، مع توضيح المزايا والعيوب والمخاطر.
وشددت على ضرورة متابعة البنوك للعميلات بعد فتح الحسابات، ومساعدتهن على تنفيذ أول معاملة مصرفية. واقترحت تقديم حوافز مثل استرداد جزء من قيمة المعاملة (Cashback)، إلى جانب إرسال نصائح مالية مبسطة.
وأكدت كذلك أهمية تصميم منتجات مصرفية تعالج احتياجات المرأة والأسرة، مثل الادخار لتعليم الأبناء وتوفير نفقات المدارس والتخطيط للمستقبل.
مطالب بتوفير ماكينات صراف آلي وتسهيل فتح الحسابات بالقرى
واستعرضت سلوى عبد الحميد، مشرفة محافظة بني سويف بمشروع «تحويشة»، تطور المشروع منذ انطلاقه عام 2021. وأوضحت أن المحاكاة البنكية التي نفذها المشروع بالتعاون مع بنك مصر ساعدت السيدات على التعرف عمليًا على الخدمات المصرفية.
وأضافت أن اختيار ميسرات من داخل القرى ساعد على بناء الثقة والتواصل مع السيدات وأسرهن. كما أكدت أهمية توعية الرجال بأن تمكين المرأة ينعكس إيجابيًا على الأسرة بأكملها.
واستعرضت عبد الحميد عددًا من التحديات التي تواجه المستفيدات. وتشمل ضعف شبكات الاتصالات في بعض القرى، والحاجة إلى توفير ماكينات صراف آلي، وتسهيل إجراءات فتح الحسابات.
وطالبت بإيفاد موظفي البنوك إلى القرى بدلًا من اضطرار السيدات إلى الانتقال لمسافات بعيدة. كما دعت إلى تعزيز تعاون موظفي البنوك مع المستفيدات.
وشددت على أهمية ربط البطاقات البنكية بالهواتف المحمولة. ويساعد ذلك على إرسال إشعارات فورية عند إيداع المدخرات أو شحن البطاقات، بما يتيح للسيدات متابعة أرصدتهن ومعاملاتهن بسهولة.
PAFIX 2026 يناقش مستقبل المدفوعات الرقمية والشمول المالي
ويُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX» إحدى الفعاليات المتخصصة المصاحبة لمعرض ومؤتمر Cairo ICT. ويقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية. كما يناقش الحلول التي تطور منظومة المدفوعات وتعزز الشمول المالي.
ويتيح الحدث للبنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع عرض ابتكاراتهم. كما يوفر منصة لبحث فرص التعاون وتطوير الخدمات المالية في السوق المصرية.