


تتجه منظومة التمويل في مصر إلى مرحلة جديدة من تطوير أدوات تقييم الجدارة الائتمانية، مع التوسع في استخدام نماذج التقييم السلوكي والبيانات البديلة. ويستهدف هذا التوجه منح فرص تمويل جديدة لشرائح لا تمتلك تاريخًا ائتمانيًا تقليديًا، رغم انتظامها في سداد الفواتير والالتزامات المالية.
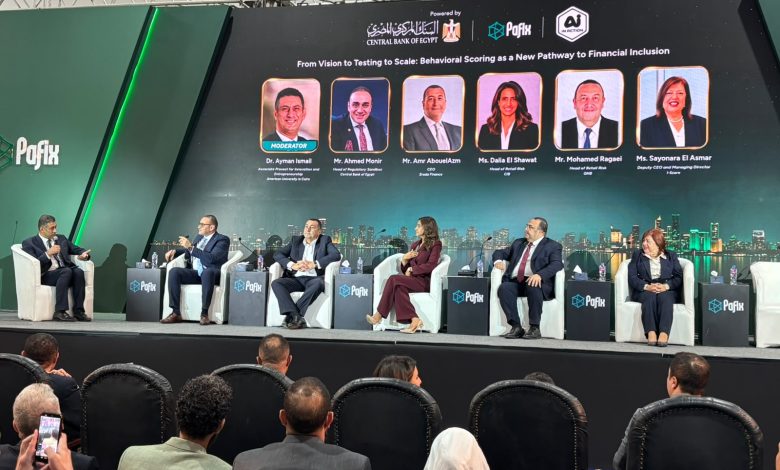
وخلال ندوة بعنوان «من الرؤية إلى الاختبار ثم التوسع: التقييم السلوكي كمسار جديد للشمول المالي»، ضمن معرض ومؤتمر PAFIX المصاحب للدورة الثلاثين من Cairo ICT 2026، استعرض ممثلو البنك المركزي المصري وشركة «آي سكور» وعدد من البنوك وشركات التمويل غير المصرفي نتائج اختبار النموذج الجديد.
وكشفت المناقشات عن نتائج واعدة، أبرزها إمكانية إضافة نحو 16 مليون مواطن إلى قاعدة المستفيدين من الائتمان، مع خفض معدلات التعثر بنحو 50%، وفقًا لنتائج المحاكاة التي أجرتها شركة «آي سكور».
البنك المركزي يختبر نموذج التقييم السلوكي بمشاركة 5 بنوك
أكد أحمد منير، رئيس وحدة الاختبار التنظيمي بالبنك المركزي المصري، أن اختبار نموذج التقييم السلوكي يعتمد على تحليل البيانات البديلة، بهدف تطوير الخدمات المالية وتوسيع قاعدة المستفيدين من التمويل.
وأوضح أن المختبر التنظيمي يوفر بيئة آمنة لاختبار التطبيقات المالية المبتكرة قبل طرحها في السوق. كما يسمح بتقييم الجوانب الرقابية والفنية والإشرافية لكل نموذج، بمشاركة فرق متخصصة من البنك المركزي.
وأشار منير إلى أن النموذج يحلل سلوك العميل المالي، ويستفيد من بيانات انتظامه في سداد الفواتير والمرافق والالتزامات الدورية. وبذلك، تستطيع المؤسسات المالية تكوين صورة أكثر شمولًا عن قدرته على السداد ورغبته في الالتزام.
وبدأت التجربة في 15 فبراير بمشاركة بنك قطر الوطني الأهلي (QNB)، ثم توسعت تدريجيًا لتشمل بنوكًا أخرى، من بينها بنك المشرق والبنك التجاري الدولي (CIB) والبنك الأهلي المصري، ليصل إجمالي البنوك المشاركة إلى خمسة بنوك.
وأضاف منير أن العدد المستهدف في بداية الاختبار بلغ 1500 عميل، لكن عدد المشاركين تجاوز المستهدف بنحو 4 إلى 5 أضعاف. ومع ذلك، شدد على أن نجاح التجربة لا يعتمد على عدد المشاركين فقط، بل يرتبط بدقة النتائج ومعدلات السداد وكفاءة النموذج في تقييم شرائح مختلفة من العملاء.
آي سكور: إضافة 16 مليون مستفيد جديد وخفض التعثر 50%
كشفت سايونارا الأسمر، نائب الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نتائج المحاكاة التي أجرتها الشركة أظهرت إمكانية إضافة نحو 16 مليون مواطن إلى قاعدة المستفيدين من الائتمان.
كما أظهرت النتائج إمكانية خفض معدلات التعثر بنحو 50% مقارنة بالمستويات الحالية، دون زيادة مستويات المخاطر الائتمانية، وفقًا للاختبارات التي أجرتها الشركة.
وأوضحت الأسمر أن التقييم التقليدي يعتمد بدرجة كبيرة على وجود تعاملات ائتمانية سابقة. ولذلك، تواجه المؤسسات المالية صعوبة في تقييم الأشخاص الذين لا يمتلكون سجلات ائتمانية كافية.
لكن التقييم السلوكي يتيح الاستفادة من مصادر إضافية للمعلومات، ويساعد المؤسسات على دراسة شرائح جديدة من العملاء. ومن ثم، يمكن توسيع فرص التمويل مع تحسين جودة القرارات الائتمانية.
78 مليون مواطن مؤهلون مبدئيًا وفقًا لمعيار السن
أشارت الأسمر إلى أن عدد المواطنين الذين تتراوح أعمارهم بين 18 و65 عامًا يصل إلى نحو 78 مليون شخص. وتمثل هذه الفئة قاعدة واسعة يمكن دراسة مدى أهليتها للحصول على تسهيلات ائتمانية.
وأكدت أن هذا الرقم لا يعني حصول جميع المواطنين على التمويل تلقائيًا. إذ تختار الشركة شرائح محددة وفقًا للأنماط السلوكية والخصائص التي تثبت ملاءمتها لمعايير النموذج.
وشددت على أن الشركة تعتمد على قواعد بيانات حكومية موثوقة، ولا تستخدم بيانات مواقع التواصل الاجتماعي أو المصادر غير الرسمية في بناء النموذج.
وتشمل البيانات المستخدمة معلومات محل إقامة العميل ومكان عمله ومدة عمله، إلى جانب بيانات التأمينات الاجتماعية والحيازات الزراعية والمشاركات في الأنشطة التجارية والصناعية.
كما تتضمن مؤشرات انتظام سداد فواتير الكهرباء والغاز والاتصالات. وتخضع هذه البيانات لمعايير جودة تضمن اكتمالها ودقتها وتحديثها قبل استخدامها في التحليلات.
التقييم السلوكي يفتح فرصًا تمويلية جديدة لعملاء البنوك
أكد محمد رجائي، رئيس قطاع مخاطر التجزئة المصرفية ببنك QNB، أن البنك شارك منذ المراحل الأولى في المشروع التجريبي لتطوير نموذج التقييم الائتماني السلوكي.
وأوضح أن النموذج يساعد البنوك على الوصول إلى عملاء لا يمتلكون تعاملات مصرفية أو سجلات ائتمانية تقليدية كافية. كما يوفر مؤشرات إضافية عن انتظامهم في الوفاء بالتزاماتهم المالية.
وأشار رجائي إلى أن التقييم السلوكي لا يحل محل النماذج التقليدية، بل يعمل كأداة مساندة لقرارات منح الائتمان. وستواصل البنوك تطبيق سياساتها الائتمانية وأدوات إدارة المخاطر الخاصة بها.
وأضاف أن انتظام العميل في دفع الفواتير والمستحقات الدورية يمكن أن يقدم مؤشرًا إضافيًا على قدرته على إدارة مسؤولياته المالية. ويساعد ذلك البنوك على دراسة العملاء بصورة أكثر شمولًا.
البنك التجاري الدولي يحدد 4 فوائد للتقييم السلوكي
من جانبها، أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي (CIB)، أن التقييم السلوكي يدعم تطوير قرارات التمويل من خلال أربعة محاور رئيسية.
ويتمثل المحور الأول في توسيع قاعدة العملاء، والوصول إلى شرائح لا تمتلك معلومات ائتمانية كافية.
أما المحور الثاني، فيركز على تحسين القدرة على توقع مخاطر التعثر مستقبلًا، وتصنيف العملاء وفقًا لمستويات المخاطر.
ويرتبط المحور الثالث بزيادة جودة الموافقات الائتمانية، وليس مجرد رفع عدد العملاء الحاصلين على التمويل. بينما يستهدف المحور الرابع تحقيق نمو مستدام للبنوك، من خلال الجمع بين توسيع قاعدة العملاء وتحسين جودة المحافظ الائتمانية.
وأوضحت الشواط أن البيانات البديلة تساعد البنوك أيضًا على تحديد الحدود الائتمانية المناسبة لكل عميل. ويمكن أن تبدأ البنوك بحدود تمويلية منخفضة، ثم ترفعها تدريجيًا مع متابعة انتظام العميل في السداد.
360 مؤشرًا لتحليل العملاء في شركات التمويل غير المصرفي
أكد عمرو أبو العزم، الرئيس التنفيذي لشركة إرادة للتمويل، أن البيانات البديلة تمثل إضافة مهمة لشركات التمويل غير المصرفي، لأنها تساعد على تقييم العملاء بصورة أكثر دقة.
وأوضح أن هذه البيانات تتيح تكوين صورة متكاملة عن العميل من خلال نحو 360 مؤشرًا وبيانًا، تشمل المعلومات المالية والاجتماعية والقانونية، إلى جانب سلوكياته المرتبطة بالالتزامات اليومية.
وأشار إلى أن انتظام العملاء في سداد فواتير الكهرباء والغاز وغيرها من الالتزامات يوفر مؤشرات إضافية لتقييم الجدارة الائتمانية.
كما استعرض نظام «إكس فين» (XFin)، الذي طورته الشركة بالتعاون مع «آي سكور». ويتيح النظام تجميع البيانات المالية والاجتماعية والقانونية، ومتابعة التنبيهات المرتبطة بالعملاء، وتحويل المعلومات إلى مؤشرات تدعم قرارات التمويل.
وأضاف أن شركات التمويل غير المصرفي تحتاج إلى أدوات دقيقة لإدارة المخاطر.. خاصة أنها لا تمتلك المرونة نفسها المتاحة للبنوك في توزيع المخاطر على محافظ وقطاعات مختلفة.
PAFIX يدعم تطوير المدفوعات الرقمية والشمول المالي
تأتي هذه المناقشات ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX.. المصاحب لمعرض Cairo ICT 2026، والذي يقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على تطورات المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية. كما يتيح للبنوك والمؤسسات المالية وشركات التكنولوجيا عرض ابتكاراتها وبحث فرص التعاون.
ويعكس التوسع في اختبار التقييم السلوكي توجهًا نحو تطوير أدوات التمويل في مصر.. والاستفادة من البيانات البديلة للوصول إلى شرائح جديدة. كما يستهدف تحقيق توازن بين زيادة فرص الحصول على الائتمان والحفاظ على جودة المحافظ التمويلية والحد من مخاطر التعثر.


