البنك المركزي يفتح باب الخدمات البنكية عبر الشركات والمحلات.. 7 خدمات جديدة خارج فروع البنوك

يتجه القطاع المصرفي المصري إلى توسيع نطاق تقديم الخدمات البنكية من خلال قنوات جديدة خارج الفروع التقليدية، بعد وضع البنك المركزي المصري قواعد تنظم عمل الوكلاء المصرفيين، وتسمح للبنوك بالاستعانة بشركات ومؤسسات وجهات معتمدة لتقديم مجموعة من الخدمات نيابة عنها.
وتستهدف القواعد الجديدة تسهيل وصول المواطنين إلى الخدمات المصرفية، وتقليل الاعتماد على الفروع البنكية، خاصة في المناطق التي تعاني من محدودية انتشار الخدمات المالية، بما يدعم جهود الدولة لتعزيز الشمول المالي.
وبموجب التنظيم الجديد، يمكن للوكلاء المصرفيين استقبال طلبات العملاء واستيفاء المستندات الخاصة بعدد من المعاملات، إلى جانب تقديم خدمات التوعية المالية والترويج للمنتجات البنكية، وفق ضوابط يحددها البنك المركزي.
من يحق له تقديم الخدمات البنكية خارج فروع البنوك؟
فتح البنك المركزي الباب أمام عدد من الجهات للعمل كوكلاء مصرفيين، ولم يقصر النشاط على المؤسسات المالية فقط.
وتضم الفئات المسموح للبنوك بالاستعانة بها المؤسسات المالية الخاضعة لرقابة البنك المركزي، والشركات والمؤسسات المالية غير المصرفية الخاضعة لرقابة الهيئة العامة للرقابة المالية.
كما تشمل الجهات الحكومية والكيانات التابعة لها، بالإضافة إلى السفارات والقنصليات والجاليات الدبلوماسية المصرية بالخارج، إلى جانب الشركات والجهات الأخرى التي تستوفي الشروط القانونية والفنية المطلوبة.
ويشترط لممارسة النشاط وجود تعاقد مع أحد البنوك، والحصول على الموافقات اللازمة من البنك المركزي المصري، مع توافر الإمكانات الفنية والإدارية التي تضمن تقديم الخدمات بصورة آمنة.
ما الخدمات المصرفية التي يمكن تقديمها من خلال الوكلاء؟
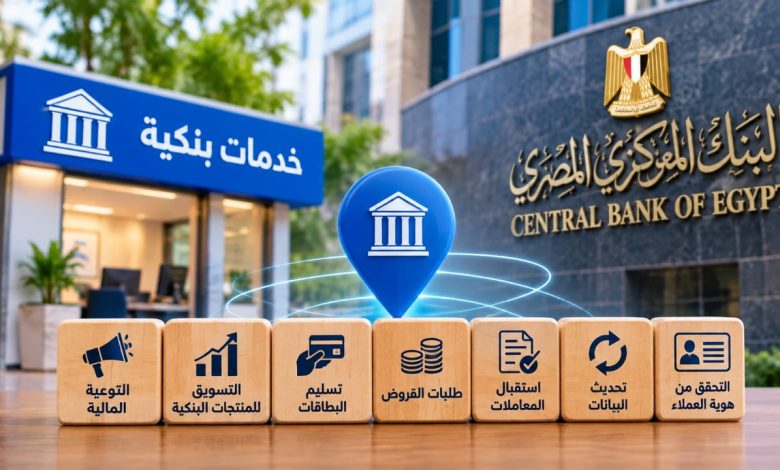
حدد البنك المركزي المصري 7 أنشطة مصرفية يمكن تقديمها من خلال الوكلاء المعتمدين، بما يتيح للمواطنين إنجاز عدد من الإجراءات دون الحاجة إلى زيارة الفروع البنكية.
وتشمل قائمة الخدمات المسموح بها ما يلي:
التحقق من بيانات العملاء: استقبال العملاء والتأكد من هوياتهم ومراجعة المستندات المطلوبة وفق قواعد التعرف على العميل.
تحديث البيانات المصرفية: مساعدة العملاء في تحديث بياناتهم الشخصية ومستنداتهم، سواء من خلال التعامل المباشر أو الوسائل الإلكترونية.
استقبال طلبات المعاملات البنكية: تلقي طلبات فتح الحسابات والتحويلات وإصدار الشيكات والبطاقات المصرفية، واستيفاء المستندات اللازمة وإحالتها إلى البنك.
طلبات التمويل والقروض: استقبال طلبات الحصول على القروض والبطاقات الائتمانية، واستكمال النماذج والمستندات المطلوبة دون إبرام العقود أو التعامل مع الشيكات والسندات.
تسليم البطاقات المصرفية: إتاحة استلام العملاء للبطاقات البنكية من خلال الوكلاء، بشرط تسليمها دون تفعيل.
التوعية بالمنتجات المالية: تقديم خدمات التثقيف المالي وتعريف العملاء بالمنتجات والخدمات المصرفية المتاحة.
التسويق للخدمات البنكية: الترويج للمنتجات المصرفية المختلفة باستخدام المواد الإعلانية المعتمدة والصادرة عن البنك المتعاقد.
هل يمكن فتح حساب بنكي أو الحصول على قرض من خلال المحلات؟
رغم إتاحة استقبال طلبات فتح الحسابات والحصول على القروض عبر الوكلاء المصرفيين، فإن القواعد لا تمنح هذه الجهات صلاحيات البنوك الكاملة.
ويقتصر دور الوكيل على استقبال الطلبات ومراجعة المستندات واستيفاء البيانات المطلوبة، ثم إحالتها إلى البنك لاتخاذ الإجراءات اللازمة.
وبالتالي، لا يعني وجود وكيل مصرفي في أحد المحلات أو الشركات إمكانية فتح الحساب أو الحصول على قرض بشكل نهائي من خلاله، إذ تظل الموافقة على الخدمات والقرارات الائتمانية من اختصاص البنك نفسه.
كما لا يحق للوكيل تفعيل البطاقات المصرفية التي يسلمها للعملاء، وفق الضوابط المنظمة للنشاط.
ضوابط جديدة لحماية أموال العملاء وبياناتهم
لم يقتصر تنظيم البنك المركزي على تحديد الخدمات المسموح بتقديمها، بل وضع مجموعة من الاشتراطات لضمان عدم تعرض العملاء لمخاطر الاحتيال أو إساءة استخدام بياناتهم.
وألزم التنظيم الوكلاء بالحفاظ على سرية المعلومات المصرفية، والتحقق من هوية العملاء قبل تقديم الخدمات، والالتزام بالتعليمات الخاصة بأمن المعلومات وحماية البيانات.
كما حظر على الوكلاء استخدام كلمة «بنك» في أسمائهم أو شعاراتهم، أو إحالة التزاماتهم التعاقدية إلى جهات أخرى.
وتظل البنوك مسؤولة عن الخدمات التي يقدمها وكلاؤها، مع خضوع النشاط للمتابعة والرقابة وفق القواعد التي أقرها البنك المركزي.
3 سنوات الحد الأقصى للتعاقد مع الوكلاء المصرفيين
نظمت القواعد الجديدة العلاقة التعاقدية بين البنوك والوكلاء، وحددت مدة التعاقد بما لا يتجاوز 3 سنوات.. مع إمكانية التجديد وفق الضوابط المعتمدة.
كما يتعين على البنوك إعداد قوائم محدثة بأسماء الوكلاء وعناوينهم والخدمات التي يقدمونها، وإتاحتها عبر مواقعها الإلكترونية.
وتشمل متطلبات الرقابة تقديم تقارير دورية للبنك المركزي تتناول عدد الوكلاء ومواقع انتشارهم وحجم المعاملات المنفذة.. إلى جانب الشكاوى وحوادث الاحتيال المرتبطة بالنشاط.
كيف تدعم القواعد الجديدة انتشار الخدمات المصرفية في مصر؟
يمثل التوسع في نشاط الوكلاء المصرفيين أحد المسارات التي يمكن أن تساعد البنوك على الوصول إلى شرائح جديدة من العملاء.. دون الاعتماد الكامل على إنشاء فروع تقليدية.
وتتيح هذه الآلية الاستفادة من انتشار الشركات والمؤسسات والجهات المختلفة لتقديم خدمات مصرفية محددة.. خاصة في المناطق البعيدة عن مراكز المدن والتجمعات المصرفية.
كما تدعم القواعد توجهات البنك المركزي المصري نحو زيادة استخدام الخدمات المالية الرسمية.. وتسهيل تعامل المواطنين مع البنوك، وتوسيع قاعدة المستفيدين من المنتجات المصرفية.
ومن المنتظر أن يرتبط حجم انتشار هذه الخدمات بمدى استعداد البنوك للتعاقد مع الوكلاء المؤهلين.. وقدرتها على توفير أنظمة آمنة لمتابعة المعاملات وحماية بيانات العملاء.